Apa itu CBDC ?
Sekarang ini, teknologi finansial makin canggih dan kripto makin naik daun. Tapi di balik hype itu, muncul kebutuhan akan solusi digital yang lebih stabil dan bisa diawasi oleh pihak resmi. Nah, di sinilah muncul konsep CBDC (Central Bank Digital Currency) atau mata uang digital yang diterbitkan langsung oleh bank sentral. Beda sama Bitcoin atau kripto lain yang bebas tanpa pengatur, CBDC itu legal dan dijamin negara.
Secara simpel, CBDC itu kayak versi digital dari uang kertas. Tujuannya? Biar transaksi lebih cepat, aman, dan bisa dilacak (buat mencegah kejahatan finansial, misalnya). Karena didukung kebijakan moneter, nilainya juga jauh lebih stabil dibanding kripto yang sering naik turun nggak jelas.
Secara teknis, ada dua tipe CBDC: berbasis token dan berbasis akun. Yang token mirip uang digital biasa—kayak kamu simpen dan transfer e-money. Sementara yang akun itu lebih mirip rekening bank digital, jadi butuh sistem login dan verifikasi.
Perbedaan utamanya sama kripto? Kalau kripto bebas banget, nggak ada yang ngatur, tapi risikonya tinggi karena harganya fluktuatif. CBDC justru sebaliknya—lebih aman karena diawasi dan punya nilai yang relatif stabil.
Ke depan, CBDC bisa jadi game changer buat sistem keuangan digital global. Banyak negara udah mulai uji coba karena mereka lihat ini bisa bikin transaksi lintas negara lebih gampang dan sistem keuangan lebih inklusif.
Sejarah dan Evolusi CBDC
Gagasan soal Central Bank Digital Currency (CBDC) itu sebenarnya nggak muncul tiba-tiba. Ini tuh reaksi dari bank-bank sentral terhadap naiknya popularitas Bitcoin dan stablecoin kayak USDT atau USDC yang mulai booming sejak tahun 2010-an. Awalnya, bank sentral mungkin anggap kripto cuma tren sesaat, tapi makin ke sini, mereka sadar kalau teknologi di balik kripto bisa bener-bener ngubah sistem pembayaran global.
Masalahnya, kripto itu nggak diatur sama siapa pun. Desentralisasi, katanya. Tapi dari sisi negara, itu bisa bahaya kalau nggak ada kontrol. Jadi, muncullah ide CBDC—mata uang digital yang masih pakai teknologi modern, tapi tetap di bawah pengawasan resmi.
Sejak 2017, organisasi internasional kayak Bank for International Settlements (BIS) mulai serius ngulik soal ini. Mereka ngerasa perlu ada versi “legal” dari uang digital yang bisa diintegrasikan ke sistem keuangan nasional dan global. Negara-negara pun mulai gerak. Contohnya, Tiongkok jadi pelopor lewat uji coba Digital Yuan, dan Swedia dengan e-Krona yang udah diuji buat transaksinya sehari-hari.
Pandemi COVID-19 juga jadi faktor penting. Selama masa itu, orang makin jarang pakai uang tunai dan beralih ke pembayaran digital. Situasi ini jadi momen pas buat mendorong percepatan digitalisasi ekonomi.
Sekarang, lebih dari 100 negara di seluruh dunia udah mulai menjajaki atau bahkan mengembangkan CBDC versi mereka sendiri. Ada yang baru tahap riset, ada juga yang udah uji coba langsung ke publik.
Intinya, CBDC itu kayak jawaban “serius” dari negara terhadap dunia kripto—pakai teknologi yang sama canggih, tapi lebih aman, stabil, dan tentu aja, legal. Jadi, bukan sekadar tren, tapi bagian dari masa depan sistem keuangan dunia.
Pendorong Global Menuju CBDC
Ada berbagai faktor yang mendorong negara-negara untuk mengembangkan CBDC. Pertama adalah perubahan perilaku konsumen yang semakin nyaman dengan transaksi digital, terutama setelah pandemi. Kedua, munculnya stablecoin swasta dan platform kripto menciptakan tekanan kompetitif terhadap sistem pembayaran tradisional.
CBDC juga dianggap sebagai alat penting untuk meningkatkan efisiensi sistem pembayaran, menurunkan biaya transaksi lintas batas, dan meningkatkan inklusi keuangan, khususnya bagi kelompok masyarakat yang belum tersentuh oleh layanan perbankan. Selain itu, CBDC memberi kendali lebih besar bagi bank sentral dalam menerapkan kebijakan moneter, yang dapat berdampak langsung pada inflasi dan kestabilan ekonomi.
Model-Model CBDC
CBDC (Central Bank Digital Currency) dapat dikembangkan dalam dua model utama: retail dan wholesale. CBDC retail dirancang untuk digunakan langsung oleh masyarakat dalam transaksi sehari-hari, seperti belanja atau pembayaran tagihan. Sementara itu, CBDC wholesale ditujukan untuk transaksi antarbank dan institusi keuangan besar, seperti penyelesaian pembayaran dalam sistem keuangan.
Dari sisi teknologi, implementasi CBDC dapat menggunakan dua pendekatan utama: Distributed Ledger Technology (DLT) seperti blockchain, atau database terpusat yang dikendalikan langsung oleh otoritas. Beberapa negara juga mengeksplorasi fitur transaksi offline, yang memungkinkan pembayaran tetap dapat dilakukan tanpa koneksi internet—solusi penting untuk wilayah dengan keterbatasan infrastruktur digital.
Pemilihan model dan desain teknis sangat memengaruhi aspek efisiensi, keamanan, serta kecepatan adopsi oleh masyarakat. Oleh karena itu, bank sentral harus hati-hati menyeimbangkan antara inovasi teknologi dan kestabilan sistem keuangan nasional.
| Aspek | Retail CBDC | Wholesale CBDC |
|---|---|---|
| Pengguna | Masyarakat umum | Bank dan institusi keuangan |
| Tujuan | Pembayaran sehari-hari | Transaksi antarbank |
| Teknologi | DLT / database terpusat | DLT / database terpusat |
| Konektivitas Offline | Ya (opsional) | Umumnya tidak diperlukan |
Respons Pasar dan Industri
Sejak ide CBDC (Central Bank Digital Currency) makin serius digarap, reaksi dari pelaku industri keuangan tuh bervariasi banget. Nggak semuanya langsung semangat. Misalnya, bank-bank komersial banyak yang agak was-was. Mereka takut kalau masyarakat lebih milih simpan uang langsung di “rekening” bank sentral lewat CBDC, bukannya di bank biasa. Kalau itu terjadi, bisa-bisa fungsi utama mereka sebagai perantara keuangan (intermediasi) jadi berkurang, dan likuiditas mereka ikut terganggu.
Tapi, beda cerita sama dunia fintech. Perusahaan teknologi finansial justru melihat CBDC sebagai peluang. Mereka bisa nyatuin teknologi ini ke dalam sistem pembayaran digital mereka—bikin layanan yang lebih efisien, cepat, dan bahkan bisa menyasar segmen yang selama ini belum tersentuh layanan keuangan (unbanked population). Jadi, bisa dibilang, manfaat CBDC nggak cuma buat negara, tapi juga buat industri teknologi dan konsumen.
Sementara itu, komunitas penggiat kripto lebih bersikap skeptis. Mereka khawatir kalau CBDC bakal dipakai negara untuk ngawasin semua transaksi digital masyarakat. Ini dianggap bertentangan banget sama prinsip dasar kripto yang menjunjung tinggi privasi dan desentralisasi. Buat mereka, CBDC itu versi “terlalu resmi” dari dunia kripto.
Dari sisi regulator, kayak bank sentral dan lembaga keuangan internasional, mereka justru ngedorong kerja sama lintas negara. Tujuannya? Supaya sistem CBDC di masing-masing negara bisa interoperable—alias bisa nyambung dan dipakai buat transaksi antarnegara tanpa ribet. Ini penting banget buat memastikan CBDC benar-benar bermanfaat dalam skala global.
Risiko dan Hambatan Implementasi
Meskipun menjanjikan banyak manfaat, implementasi CBDC menghadapi sejumlah tantangan besar. Salah satu yang paling utama adalah isu privasi. Masyarakat khawatir bahwa CBDC akan memungkinkan pemerintah untuk melacak semua transaksi yang dilakukan oleh individu.
Secara teknis, sistem CBDC harus skalable, tangguh terhadap serangan siber, dan mampu beroperasi 24/7. Infrastruktur digital yang tidak merata di berbagai wilayah juga menjadi tantangan besar, khususnya di negara berkembang. Ketegangan geopolitik dan perbedaan pendekatan antarnegara juga berpotensi menghambat interoperabilitas CBDC secara global.
Terakhir, keberhasilan CBDC juga tergantung pada kepercayaan publik. Jika masyarakat merasa tidak aman atau ragu terhadap transparansi pengelolaannya, maka adopsinya bisa gagal.
Proyeksi Masa Depan dan Rekomendasi
Central Bank Digital Currency alias CBDC bisa jadi pondasi penting buat sistem keuangan digital di masa depan. Di era teknologi yang makin gila perkembangannya dan cash yang makin jarang dipakai, mata uang digital kayak CBDC punya potensi gede buat gantiin uang fisik. Bukan cuma itu, CBDC juga bisa bikin ekosistem finansial jadi lebih inklusif, efisien, dan nyambung secara global.
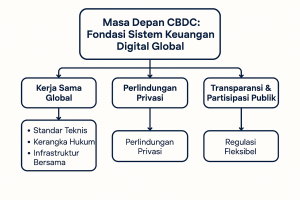
Bayangin aja kalau CBDC udah jalan sepenuhnya—transaksi antarnegara bisa jauh lebih gampang, biaya kirim uang (remittance) bisa ditekan, dan sistem keuangan internasional jadi lebih transparan. Tapi, buat bisa sampai ke titik itu, dibutuhin banget kerja sama antarnegara yang solid. Mereka harus sepakat soal standar teknologi, hukum, dan regulasi supaya mata uang digital tiap negara bisa saling nyambung alias interoperable dan tetap aman.
Tantangan paling krusial? Privasi. Meski CBDC dirancang transparan buat lawan kejahatan finansial, pengguna tetap harus yakin data pribadinya nggak bakal disalahgunakan. Desain teknologinya harus pinter: cukup transparan buat deteksi penipuan, tapi tetap jaga privasi individu.
Bank sentral juga nggak bisa jalan sendiri. Mereka harus terbuka dan melibatkan publik dari awal, biar masyarakat percaya dan paham sistem baru ini. Regulasi pun harus fleksibel dan bisa ngikutin tren teknologi yang berubahnya super cepat—dari cryptocurrency sampai stablecoin.
Intinya, CBDC itu bukan cuma soal teknologi canggih, tapi juga soal revolusi ekonomi. Perlu tata kelola yang kuat, etika yang jelas, dan kerja sama global yang bener-bener niat.
Ingin tahu lebih lanjut tentang teknologi finansial terbaru? Baca artikel kami tentang Aplikasi Manajemen Keuangan: Solusi Cerdas untuk Kesehatan Finansial
CBDC vs Cryptocurrency vs Uang Digital Komersial
Dalam dunia keuangan digital yang berkembang pesat, banyak orang masih bingung membedakan antara CBDC (Central Bank Digital Currency), cryptocurrency, dan uang digital komersial seperti e-wallet. Sekilas, ketiganya sama-sama berbentuk digital dan digunakan untuk transaksi online, tetapi secara konsep, tujuan, penerbit, dan tingkat keamanannya sangat berbeda.
1. CBDC = Uang Digital Resmi, Crypto = Aset Desentralisasi, E-Wallet = Alat Pembayaran
CBDC (Central Bank Digital Currency) adalah mata uang resmi versi digital yang diterbitkan langsung oleh bank sentral sebuah negara, seperti Bank Indonesia dengan proyek Rupiah Digital.
Sementara itu, cryptocurrency seperti Bitcoin, Ethereum, atau Solana merupakan aset digital terdesentralisasi yang tidak dikontrol lembaga mana pun. Nilainya bergantung pada permintaan pasar dan spekulasi pengguna.
Sedangkan uang digital komersial — misalnya saldo di GoPay, OVO, DANA, atau ShopeePay — hanyalah representasi saldo rupiah yang disimpan di sistem perusahaan, bukan mata uang baru.
2. Siapa yang Menerbitkan (Otoritas vs Komunitas)
Perbedaan paling mendasar terletak pada siapa yang mencetak dan menjamin nilainya.
- CBDC diterbitkan dan dijamin oleh bank sentral, artinya nilainya setara 1:1 dengan uang fisik dan dijamin pemerintah.
- Cryptocurrency diterbitkan oleh jaringan blockchain terbuka atau komunitas global tanpa pengawasan lembaga keuangan.
- E-wallet dikelola oleh perusahaan fintech atau bank komersial, di mana uang pengguna disimpan di rekening kustodian, bukan diterbitkan ulang.
Karena itu, CBDC memiliki status legal tender (alat pembayaran sah), sedangkan crypto tidak diakui sebagai alat pembayaran resmi di Indonesia.
3. Stabilitas Nilai dan Risiko Volatilitas
Stabilitas nilai menjadi pembeda besar lainnya.
CBDC memiliki nilai yang stabil karena didukung langsung oleh cadangan bank sentral — mirip seperti uang kertas.
Sementara cryptocurrency terkenal sangat fluktuatif; nilainya bisa naik-turun puluhan persen dalam hitungan jam.
E-wallet relatif stabil karena nilainya mengikuti saldo uang fiat yang tersimpan di rekening pengguna.
Bagi sistem ekonomi nasional, stabilitas CBDC membuatnya lebih aman untuk transaksi besar dan pembayaran massal.
4. Regulasi dan Perlindungan Hukum pada CBDC
Salah satu alasan penting mengapa banyak negara mengembangkan CBDC adalah karena regulasinya jelas dan memiliki perlindungan hukum.
Penggunaan CBDC diatur langsung oleh bank sentral dan pemerintah, dengan standar keamanan, privasi, dan kepatuhan terhadap hukum anti-pencucian uang (AML) serta Know Your Customer (KYC).
Sebaliknya, cryptocurrency masih berada di area abu-abu secara hukum di banyak negara. Di Indonesia, crypto diizinkan sebagai aset investasi oleh Bappebti, tetapi tidak boleh digunakan sebagai alat pembayaran.
Untuk e-wallet, pengguna tetap terlindungi oleh regulasi dari OJK dan Bank Indonesia, tetapi tanggung jawab penerbitnya terbatas pada dana pengguna, bukan nilai tukar mata uang.
5. Kenapa Masyarakat Lebih Percaya CBDC Dibanding Crypto
Kepercayaan publik menjadi kunci keberhasilan sistem keuangan digital.
CBDC mendapat tingkat kepercayaan lebih tinggi karena:
- Diterbitkan oleh lembaga resmi (bank sentral).
- Dijamin oleh pemerintah.
- Nilainya stabil.
- Transaksi diawasi untuk mencegah kejahatan finansial.
- Transparansi data dan keamanan sistem lebih terjamin.
Sebaliknya, crypto masih dianggap berisiko tinggi karena volatilitas ekstrem, isu keamanan wallet, dan potensi kehilangan nilai secara tiba-tiba.
Sementara e-wallet mendapat kepercayaan tinggi di level pengguna harian, tetapi tidak dapat menggantikan fungsi uang resmi dalam skala nasional.
Perbandingan CBDC, Crypto dan E-wallet
| Aspek | CBDC | Cryptocurrency | E-Wallet (Uang Digital Komersial) |
|---|---|---|---|
| Penerbit | Bank Sentral | Komunitas / Jaringan Blockchain | Perusahaan Fintech / Bank |
| Status Hukum | Legal Tender (sah) | Aset digital, bukan alat bayar | Alat bayar berbasis saldo |
| Stabilitas Nilai | Sangat stabil | Fluktuatif tinggi | Stabil (berdasar saldo rupiah) |
| Regulasi | Resmi, diawasi pemerintah | Terbatas / tidak resmi | Diatur OJK & BI |
| Kepercayaan Publik | Tinggi | Sedang | Tinggi (transaksi kecil) |
Penutup
CBDC bukan sekadar proyek teknologi. Ia adalah bagian dari transformasi besar sistem ekonomi global yang menuntut keseimbangan antara inovasi, regulasi, dan kepercayaan publik. Jika dikelola dengan baik, CBDC berpotensi membuka era baru keuangan yang lebih inklusif, efisien, dan stabil.
FAQ
CBDC adalah mata uang digital yang diterbitkan langsung oleh bank sentral sebagai versi digital dari uang tunai.
CBDC dikelola oleh otoritas resmi (negara), sedangkan kripto bersifat desentralistik tanpa kendali pemerintah.
Tiongkok (Digital Yuan), Swedia (e-Krona), Bahama (Sand Dollar), dan beberapa negara lain sedang menguji coba.
Bisa, tergantung kebijakan masing-masing negara dan kesiapan infrastruktur.
Privasi pengguna, potensi pengawasan berlebih, dan tantangan teknis serta geopolitik.
Pingback: Panduan Investasi Jangka Panjang untuk Pemula - Muiz Khal
Aplikasi ini sangat membantu bagi pemula yang ingin memulai manajemen keuangan. Panduan investasi jangka panjangnya juga sangat informatif. Sangat disarankan untuk mencoba aplikasi ini demi masa depan keuangan yang lebih baik. Terimakasih atas informasinya. Apa saja fitur utama yang ditawarkan oleh aplikasi ini? Given the growing economic instability due to the events in the Middle East, many businesses are looking for guaranteed fast and secure payment solutions. Recently, I came across LiberSave (LS) — they promise instant bank transfers with no chargebacks or card verification. It says integration takes 5 minutes and is already being tested in Israel and the UAE. Has anyone actually checked how this works in crisis conditions?